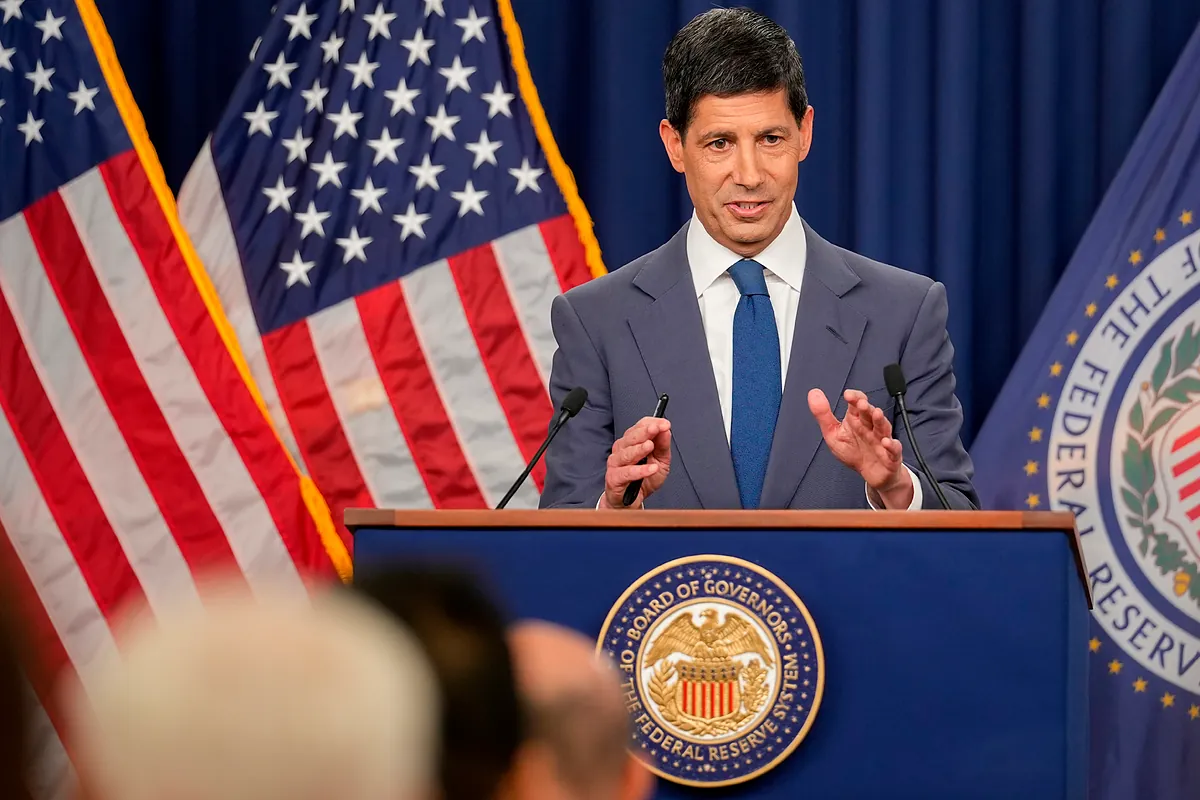
Debe mantener claros los objetivos de la pol�tica monetaria y ser sensato en cuanto a la forma en que el banco central debe actuar.�Es posible que Kevin Warsh demuestre ser el banquero central que Estados Unidos y el mundo necesitan? Tras su discurso en Jackson Hole, soy menos pesimista al respecto. Se avecinan decisiones dif�ciles, tanto intelectual como pol�ticamente. Pero su discurso "En nuestro tiempo" fue claro y sensato: claro en cuanto a los objetivos de la pol�tica monetaria y sensato en cuanto a la forma en que la Reserva Federal debe actuar. Esto es alentador. Tambi�n podr�a tener una gran trascendencia en el futuro.Como ya he se�alado, Warsh ha sido una figura ambigua. En el pasado se ha presentado como un defensor de la lucha contra la inflaci�n, especialmente por su preocupaci�n prematura sobre los peligros, sobre todo para la inflaci�n, de las pol�ticas monetarias adoptadas tras la crisis financiera mundial. De hecho, ya hab�a expresado esta preocupaci�n en marzo de 2010. Sin embargo, m�s recientemente, antes de su nombramiento como presidente de la Reserva Federal por Donald Trump, parec�a estar dispuesto a plegarse a la presi�n pol�tica para mostrarse optimista sobre las perspectivas de productividad e inflaci�n. El temor era que fuera una veleta pol�tica cuyas ideas econ�micas depend�an de qui�n estuviera en el poder.Sin embargo, desde que Warsh asumi� la presidencia, la situaci�n ha mejorado ligeramente. Es cierto que, como se�al� mi colega Chris Giles el 11 de agosto, Warsh no se ha involucrado de forma sustancial en el an�lisis del estado de la econom�a estadounidense. No obstante, la Reserva Federal, bajo su direcci�n, tambi�n ha anunciado cinco grupos de trabajo para evaluar sus comunicaciones, la gesti�n del balance, los datos que utiliza, las perspectivas de productividad y sus marcos de pol�tica monetaria, todos ellos integrados por figuras de reconocido prestigio. Espero que esta haya sido una estrategia inteligente para ganar credibilidad de cara a los desaf�os futuros.Ahora llega el discurso de Jackson Hole. Constaba de tres secciones principales: una reflexi�n sobre las consecuencias de la IA para la econom�a; una cr�tica a la orientaci�n futura sobre los tipos de inter�s; y una reafirmaci�n de los objetivos fundamentales de la Reserva Federal. Todas son importantes.La necesidad de evaluar las consecuencias de la IA para la econom�a y, por ende, para la pol�tica monetaria, es fundamental. Para ello, es necesario comprender la magnitud y la naturaleza de la incertidumbre.La incertidumbre es, evidentemente, el mayor escollo de cara a la orientaci�n futura. No se trata solo de que tengamos incertidumbre sobre c�mo afectar� la pol�tica monetaria a la econom�a (aunque la tenemos). El problema va mucho m�s all�. Como argumentaron John Kay y Mervyn King en su excelente libro, "Incertidumbre radical", hay mucho que desconocemos. Nadie puede observar nuestros sistemas financieros y monetarios, la pol�tica nacional e internacional, el cambio clim�tico, el repentino inicio de la pandemia y los cambios tecnol�gicos de las �ltimas d�cadas sin percatarse de la enorme incertidumbre que nos rodea. La orientaci�n prospectiva es �til si no hay grandes cambios. Pero luego los hay, siempre.Como dijo Warsh, la orientaci�n prospectiva se introdujo como una pr�ctica habitual tras la crisis financiera. Esto se justificaba cuando exist�a una preocupaci�n abrumadora que, plausiblemente, iba a durar mucho tiempo, como de hecho ocurri�. Sin embargo, cabe destacar lo in�til que result� este recurso justo antes de la crisis, cuando la precisi�n era fundamental. El entonces presidente de la Reserva Federal, Ben Bernanke, un economista altamente cualificado, declar� en marzo de 2007 que "en esta coyuntura... parece probable que el impacto de los problemas del mercado subprime sobre la econom�a general y los mercados financieros se mantendr� acotado". La declaraci�n parec�a razonable en aquel momento, pero demostr� ser totalmente equivocada.Otro �mbito en el que creo que la econom�a convencional ha demostrado ser enga�osa es, como indic� Warsh en su discurso, la decisi�n de considerar que la cantidad de dinero es irrelevante. El aumento del nivel de precios posterior a la pandemia, tras la enorme expansi�n monetaria de 2020, es, como he argumentado, una muestra de que esta visi�n es totalmente err�nea.La cuesti�n, entonces, es la incertidumbre generalizada sobre la econom�a. Una econom�a no es una m�quina que pueda ser manipulada por tecn�cratas sabios de acuerdo con reglas predecibles. Adem�s, la orientaci�n prospectiva crea un "juego de espejos": el banco central no ve en los mercados juicios independientes, sino el reflejo de sus propias declaraciones, a medida que los participantes pasan de invertir seg�n su propio criterio a seguir los pron�sticos de la Reserva Federal sobre sus acciones. Incluso proporcionar una funci�n de reacci�n va all� de las capacidades de los responsables de la pol�tica monetaria, sobre todo cuando se producen grandes perturbaciones.Esto no es una receta para la inactividad. Al contrario, como recuerda Warsh, existen algunos principios fundamentales. Estos incluyen contar con datos precisos y actualizados; ser conscientes de que una baja inflaci�n es una condici�n necesaria para un bajo desempleo; depender de los tipos de inter�s a corto plazo como principal herramienta de pol�tica monetaria; y, sobre todo, como �l mismo afirma, que "el objetivo de estabilidad de precios de la Reserva Federal del 2 %... es una meta firme y fija". El cumplimiento de este objetivo es vital. La mejor manera de lograrlo es demostrar por qu� el banco central considera que su pol�tica de tipos de inter�s es la adecuada para alcanzar su objetivo, teniendo en cuenta su comprensi�n de la econom�a en ese momento.Esto no es lo que cree el presidente de Estados Unidos. El 4 de septiembre de 2026, en Truth Social, Trump orden�: "Bajen los tipos [de inter�s] o dejar� de comerciar con los pa�ses con los que tenemos d�ficit". No hace falta analizar la (i)l�gica econ�mica en este caso. El argumento principal es su convicci�n de que "un pa�s fuerte significa un tipo de inter�s m�s bajo. Es un mejor cr�dito. �As� de sencillo!". En su opini�n, la inflaci�n es completamente irrelevante.Esto no debe ser as� para Warsh. Debe cumplir su objetivo, a pesar de los elevados d�ficits fiscales y la deuda, los tipos de inter�s reales y nominales estructuralmente m�s altos que en la d�cada de 2010 y el cambio tecnol�gico. Para ello, deber� demostrar la mayor claridad posible sobre la econom�a. Pero, sin duda, el requisito m�s importante es la valent�a: debe esforzarse por cumplir con el deber de la Reserva Federal y, por lo tanto, lograr una baja inflaci�n, independientemente de las presiones pol�ticas que recaigan sobre �l.� The Financial Times Limited [2026]. Todos los derechos reservados. FT y Financial Times son marcas registradas de Financial Times Limited. Queda prohibida la redistribuci�n, copia o modificaci�n. EXPANSI�N es el �nico responsable de esta traducci�n y Financial Times Limited no se hace responsable de la exactitud de la misma.
Warsh todav�a podr�a ser un buen presidente de la Reserva Federal
�Es posible que Kevin Warsh demuestre ser el banquero central que Estados Unidos y el mundo necesitan? Tras su discurso en Jackson Hole, soy menos pesimista al respecto. Se...
1,127 words~5 min read