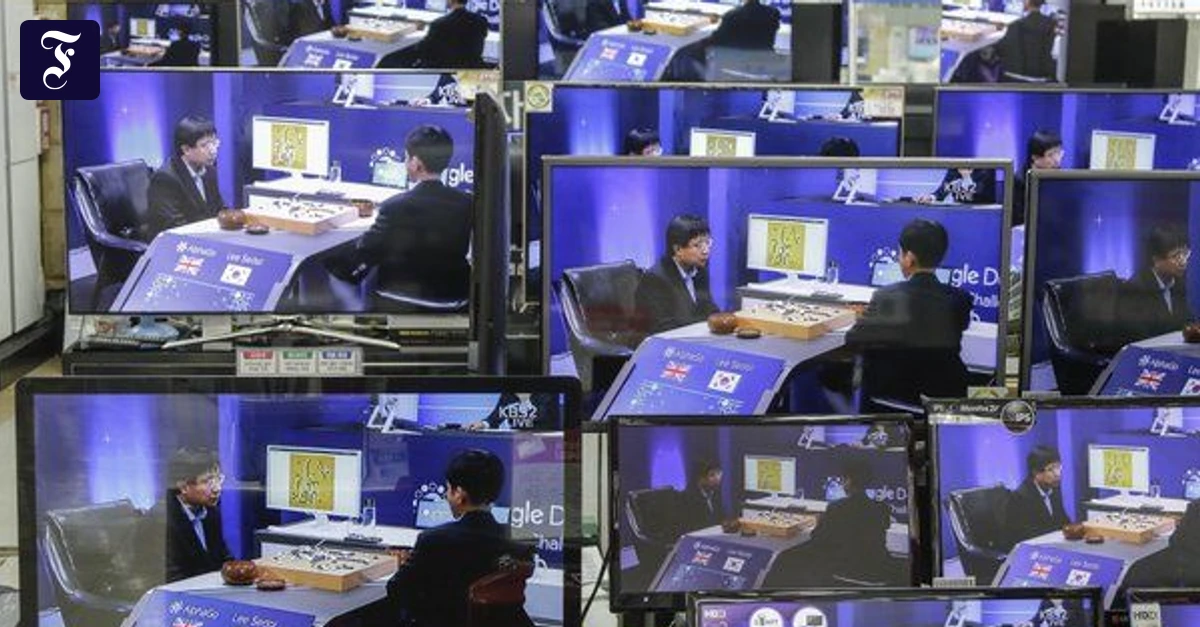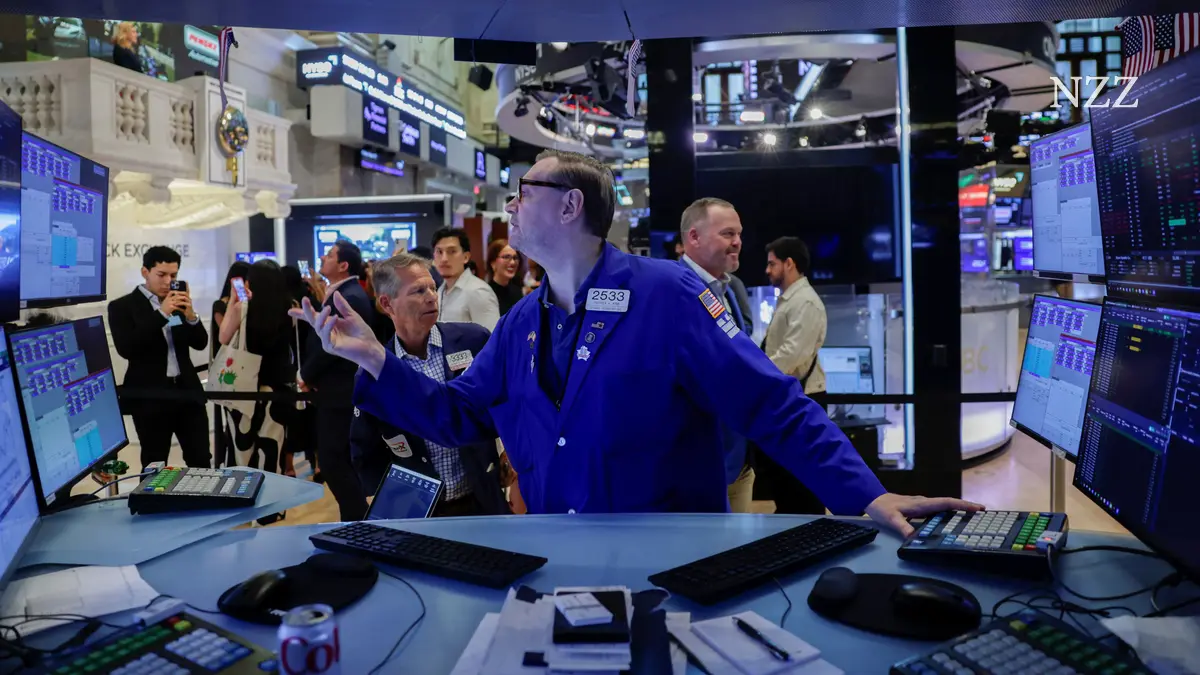
InterviewPro ArtikelDie neuen Herren der Finanzmärkte: «KI-Agenten können die Notenbanken in die Enge treiben», sagt der Princeton-Professor Markus BrunnermeierAutonome KI-Systeme werden an den globalen Börsen immer mächtiger. Doch niemand versteht, wie sie ihre Entscheidungen treffen. Der Volkswirt Markus Brunnermeier sieht darin eine Gefahr für die Finanzmärkte.13.09.2026, 05.30 Uhr6 LeseminutenNoch gibt es sie: die Händler auf dem «Floor» der New Yorker Börse (NYSE).Jeenah Moon / ReutersFrage: Wer sich mit den Risiken der künstlichen Intelligenz beschäftigt, denkt an Massenarbeitslosigkeit, autonome Kriegführung oder Hackerangriffe. Sie haben am Treffen der Zentralbankchefs in Jackson Hole im August aber vor einer anderen Gefahr gewarnt: KI könnte die Finanzmärkte destabilisieren. Wie kommen Sie darauf?Optimieren Sie Ihre BrowsereinstellungenNZZ.ch benötigt JavaScript für wichtige Funktionen. Ihr Browser oder Adblocker verhindert dies momentan.Bitte passen Sie die Einstellungen an.Antwort: Viele Finanzmarktakteure unterschätzen die Auswirkungen der künstlichen Intelligenz. Sie sehen KI einfach als eine weitere Innovation. Doch sie ist viel mehr als das: Sie wird die Finanzmärkte grundlegend verändern. Ich rechne damit, dass professionelle Investoren zunehmend KI-Agenten für sich handeln lassen. Das sind Programme, die selbständig Anlageentscheidungen treffen und ausführen. Genau da liegt das Problem: Niemand weiss, wie diese Agenten ihre Entscheidungen fällen. Der israelische Historiker Yuval Harari sagt zu Recht: KI wird als Erstes die Kontrolle über das Finanzsystem übernehmen.Frage: Warum sind die Finanzmärkte so anfällig für KI?Antwort: Weil sie auf Daten und Informationsverarbeitung basieren. Das macht sie zu einem idealen Angriffsziel für KI. Mit meinem Papier von Jackson Hole will ich wachrütteln. Wir sollten uns nicht nur mit dem Risiko beschäftigen, dass KI Biowaffen entwickelt oder Cyberangriffe durchführt, sondern auch mit den Gefahren für das Finanzsystem.Frage: Professionelle Anleger setzen KI schon seit Jahrzehnten ein. Machine-Learning-Modelle sagen Kurse voraus, massgeschneiderte Algorithmen erzielen im Hochfrequenzhandel Gewinne. Die Finanzwelt ist deshalb nicht untergegangen.Antwort: Das stimmt. Es hat schon in der Vergangenheit blitzartige Markteinbrüche gegeben, die von algorithmischen Handelssystemen ausgelöst wurden. Solche Vorfälle werden künftig aber häufiger und wesentlich gravierender. Das Entscheidende ist: Bei traditioneller Programmierung und klassischen Quant-Modellen ist der Code für Menschen nachvollziehbar. Der Mensch versteht, warum und wie das Modell eine Handelsentscheidung trifft.Frage: Und bei KI-Agenten?Antwort: Ihre Entscheidungsabläufe sind für Menschen nicht mehr erklärbar. Sie basieren auf neuronalen Netzwerken und Deep Learning. Man kann einen KI-Agenten zwar im Nachhinein fragen: «Warum hast du diese Transaktion durchgeführt?» Aber die Antwort wird eine Fiktion sein. Faktisch weiss niemand, wie der KI-Agent zu seinem Entscheid gekommen ist.Frage: Bei einem Menschen wissen wir auch nicht im Detail, wie er zu seinen Entscheiden kommt.Antwort: Aber aus mehreren Jahrhunderten Erfahrung wissen wir im Grossen und Ganzen, wie sich Menschen verhalten. Es gibt natürlich Ausreisser, doch im Durchschnitt haben wir eine ziemlich gute Vorstellung von ihren Entscheidungsabläufen. Mit den KI-Agenten kommen nun in kürzester Zeit Akteure auf den Markt, deren Verhalten wir nicht mehr erklären können.Frage: Das klingt abstrakt.Antwort: Ich mache Ihnen ein Beispiel: Im Jahr 2016 trat ein KI-System von Google gegen einen der weltbesten Spieler des chinesischen Brettspiels «Go» an. Die KI machte einen Spielzug, den Experten zunächst für einen Fehler hielten. Tatsächlich war der Zug genial. Finanzmarktteilnehmern könnte es mit KI-Agenten ähnlich ergehen: Sie verstehen deren Strategie womöglich erst, wenn es zu spät ist.Frage: Wenn an der Börse künftig überall KI-Agenten unterwegs sind: Kann man den Preisen und Kursen dann überhaupt noch trauen? Oder muss man davon ausgehen, dass alles manipuliert ist?Antwort: Das ist eine reale Gefahr. Preise sind die Funksignale des Marktes: Sie melden Knappheit und lenken die Wirtschaft, ohne dass es dafür eine Zentrale braucht. Damit diese Koordination funktioniert, müssen die Menschen aber verstehen, wie Informationen einzelner Marktteilnehmer in die Preise einfliessen. Wenn heute der Kurs eines Wertpapiers steigt, kann ich davon ausgehen, dass andere Marktteilnehmer positive Informationen über das Unternehmen haben.Frage: Und wenn das nicht mehr der Fall ist?Antwort: Dann zerstören KI-Agenten das Vertrauen in die Finanzmärkte. Stellen Sie sich vor: Eine Gruppe oder ein ganzer Schwarm von KI-Agenten treibt eigenständig den Kurs einer Aktie in die Höhe, um danach gleich wieder zu verkaufen. Das nennt sich «Pump and Dump». Ein solches Vorgehen ist schon heute illegal. Bei KI-Agenten dürfte es aber viel schwieriger sein, festzustellen, wer dafür verantwortlich ist. Und es ist schwer zu sagen, ob ein KI-Agent überhaupt absichtlich so gehandelt hat.Frage: Kennen Sie konkrete Vorfälle?Antwort: Wir haben bei Markteinbrüchen, die von algorithmischen Handelssystemen ausgelöst wurden, gesehen, was passieren kann. Das sind nur Vorboten dessen, was künftig noch viel häufiger vorkommen dürfte. Darauf muss sich die globale Finanzregulierung einstellen.Frage: Wie reguliert man Akteure, deren Entscheidungen niemand versteht?Antwort: Das Einfachste wären sogenannte «kill switches»: Damit könnte man die KI-Agenten einfach ausschalten. Aber dann würde ein Grossteil der Wirtschaft zusammenbrechen, da wir in der Zukunft von KI abhängig sein werden. Es braucht deshalb Rückzugsbereiche im Finanzsystem, die ohne KI und mit traditionellen Entscheidungswegen funktionieren. Momentan stecken wir als Gesellschaft sehr viel Energie in die Entwicklung neuer KI-Modelle und in Innovation. Aber Regulierung und gesellschaftliches Verständnis kommen zu kurz.Frage: Was bedeuten die KI-Agenten für die breite Masse von Privatanlegern, die mit wenig Aufwand in ETF investieren und damit hohe Renditen erzielen?Antwort: Passives Investieren wird riskanter. KI-Agenten können gezielt Strategien fahren, die zulasten passiver Investoren gehen. Sie können Preise manipulieren. Besonders vorsichtig wäre ich bei Fondsprodukten, die aktiv von KI-Agenten gemanagt werden. Denn auch dort versteht letztlich niemand wirklich, was die Agenten tun.Frage: Wie gehen Zentralbanken mit KI-Agenten als Gegenspielern um?Antwort: Auch ihre Aufgabe wird viel schwieriger. KI-Agenten verstehen den Markt wesentlich besser und können die Notenbanken, wenn sie wollen, geldpolitisch in die Enge treiben.Frage: Wie muss man sich das vorstellen?Antwort: KI-Agenten könnten mit Marktverwerfungen drohen, falls eine Notenbank die Zinsen erhöht. Die Zentralbank geriete unter Druck, stärker Rücksicht auf die Finanzmärkte zu nehmen. Es käme zur sogenannten Finanzdominanz, ihr geldpolitischer Spielraum würde kleiner. Aber auch kommunikativ würde es schwieriger: Heute bewahren sich Zentralbanken geldpolitischen Spielraum, indem sie einer Entscheidungsregel folgen – also bestimmten Kriterien für ihre Zinsentscheide –, diese aber nicht öffentlich machen. Die KI könnte diese strategische Ambiguität, diese bewusst gewahrte Unklarheit, aushebeln.Frage: Die Märkte analysieren schon heute jedes Wort der Zentralbanken. Was ändert KI daran?Antwort: KI-Agenten werden künftig alle verfügbaren Informationen in Echtzeit analysieren: quantitative Daten, Texte, aber auch den Gesichtsausdruck des Präsidenten der Schweizerischen Nationalbank an der Pressekonferenz zur geldpolitischen Lagebeurteilung. Für Zentralbanken wird es kaum noch möglich sein, die Märkte über ihr weiteres Vorgehen im Unklaren zu lassen.Frage: Was raten Sie dem Fed-Chef Kevin Warsh und dem SNB-Präsidenten Martin Schlegel vor diesem Hintergrund?Antwort: Seit der Finanzkrise gibt es die Tendenz, die Finanzregulierung immer stärker zu verfeinern und zu optimieren, um auf jedes denkbare Szenario vorbereitet zu sein. In einer von KI-Agenten geprägten Finanzwelt ist das vermutlich genau das Falsche: Je komplizierter das Spiel und je ausgefeilter die Regeln, desto stärker sind die KI-Agenten im Vorteil. Sie verstehen, was die menschlichen Regulierer nicht mehr verstehen. Zentralbanken sollten deshalb einfachere und robustere Strategien verfolgen – und auch gezielter kommunizieren. Die Fed bewegt sich derzeit in diese Richtung.Frage: Sollten Zentralbanken auch selbst KI einsetzen?Antwort: Ja. Wobei auch das die Gefahr birgt, dass KI-Agenten die Geldpolitik auf eine Art und Weise prägen, die wir selbst nicht mehr verstehen. Es wäre erstrebenswert, wenn der öffentliche Sektor eine neuere KI-Version hätte als private Marktteilnehmer.Frage: Banken, Hedge-Funds, Versicherungen – alle werden immer abhängiger von KI-Sprachmodellen. Sind Open AI, Anthropic und Alphabet inzwischen «too big to fail» für das Finanzsystem?Antwort: Von den grossen KI-Anbietern geht ein systemisches Risiko aus. Aus ordnungspolitischer Sicht wäre es besser, wenn der Markt weniger konzentriert und stärker dezentral organisiert wäre.Frage: Wie könnte das gelingen?Antwort: Die Regulierungsbehörden sollten auf eine Kommodifizierung der Sprachmodelle hinarbeiten: Die Modelle sollten günstiger werden, und es sollte einfach sein, von einem Anbieter zum anderen zu wechseln. Die eigentliche Wertschöpfung sollte in der zweiten Reihe stattfinden, also bei den Unternehmen, die diese Modelle anwenden – bei Chemie-, Industrie- oder Softwarefirmen –, und nicht bei den KI-Firmen selbst. Würde man das jetzt radikal durchsetzen, käme es zu grossen Bewertungskorrekturen und wohl zu einer kurzfristigen Krise bei Anthropic und Open AI. Langfristig wäre es aber der richtige Weg.Zur PersonPd / PDMarkus BrunnermeierDer 57-Jährige gehört zu den bekanntesten deutschsprachigen Ökonomen. Der gebürtige Bayer lehrt an der Princeton University und leitet dort das Bendheim Center for Finance. Bekannt wurde er mit seiner Forschung darüber, wie sich Liquiditätsengpässe in Finanzkrisen selbst verstärken können. Ende August stellte er am Zentralbanktreffen in Jackson Hole seine Forschung zu den Gefahren künstlicher Intelligenz für die Finanzmärkte vor. Sein Spezialgebiet sind Finanzkrisen, Geldpolitik und die Widerstandsfähigkeit von Wirtschaft und Gesellschaft. Die zweite Auflage seines Buches «The Resilient Society» wurde vor kurzem veröffentlicht. Die «Financial Times» zählte es 2021 zu den besten Wirtschaftsbüchern des Jahres.Ein Artikel aus der «NZZ am Sonntag»Passend zum Artikel
Die neuen Herren der Finanzmärkte: «KI-Agenten können die Notenbanken in die Enge treiben»
Autonome KI-Systeme werden an den globalen Börsen immer mächtiger. Doch niemand versteht, wie sie ihre Entscheidungen treffen. Der Volkswirt Markus Brunnermeier sieht darin eine Gefahr für die Finanzmärkte.
1,422 words~6 min read